會計師的私房筆記
暫繳繳很大?!
【 2026.09.10 】
每年的九月份暫繳申報期間,除了免辦暫繳的情況外,總是會遇到客戶詢問暫繳的金額如何計算,怎麼要繳這麼多?說今年也沒賺這麼大呀!今天我想就來整理一下這個比較小的稅務議題,給大家有一個簡單與輪廓性的了解。
暫繳是屬於營利事業所得稅的範疇,其主要目的是要讓納稅義務人先預繳部份當年度的所得稅,待年度結束後,在隔年五月份申報前年度營利事業所得稅時,可以用來抵繳應納稅額,多退少補,減輕納稅義務人一次性繳納全部所得稅的資金壓力。
依據所得稅法第67條的規定,可以看出暫繳有兩種方式,即『一般暫繳』及『試算暫繳』兩種。分別說明如下:
¬ 一般暫繳(所67條第一項):於每年九月一日起至九月三十日止,按其上年度結算申報營利事業所得稅應納稅額之二分之一為暫繳稅額,自行向庫繳納,並依規定格式,填具暫繳稅額申報書,檢附暫繳稅額繳款收據,一併向該管稽徵機關申報。
¬ 試算暫繳(所67條第三項):公司組織之營利事業,會計帳冊簿據完備,使用第七十七條所稱藍色申報書或經會計師查核簽證,並如期辦理暫繳申報者,得以當年度前六個月之營業收入總額,依本法有關營利事業所得稅之規定,試算其前半年之營利事業所得額,按當年度稅率,計算其暫繳稅額。
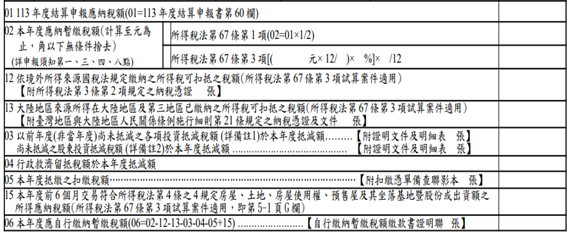
暫繳稅額並非只是單純就上年度應納稅額乘上二分之一,或是由前半年的營運狀況試算而已,尚有些許的加減項需要考慮,擷取申報書圖示如下:
(詳下列圖)
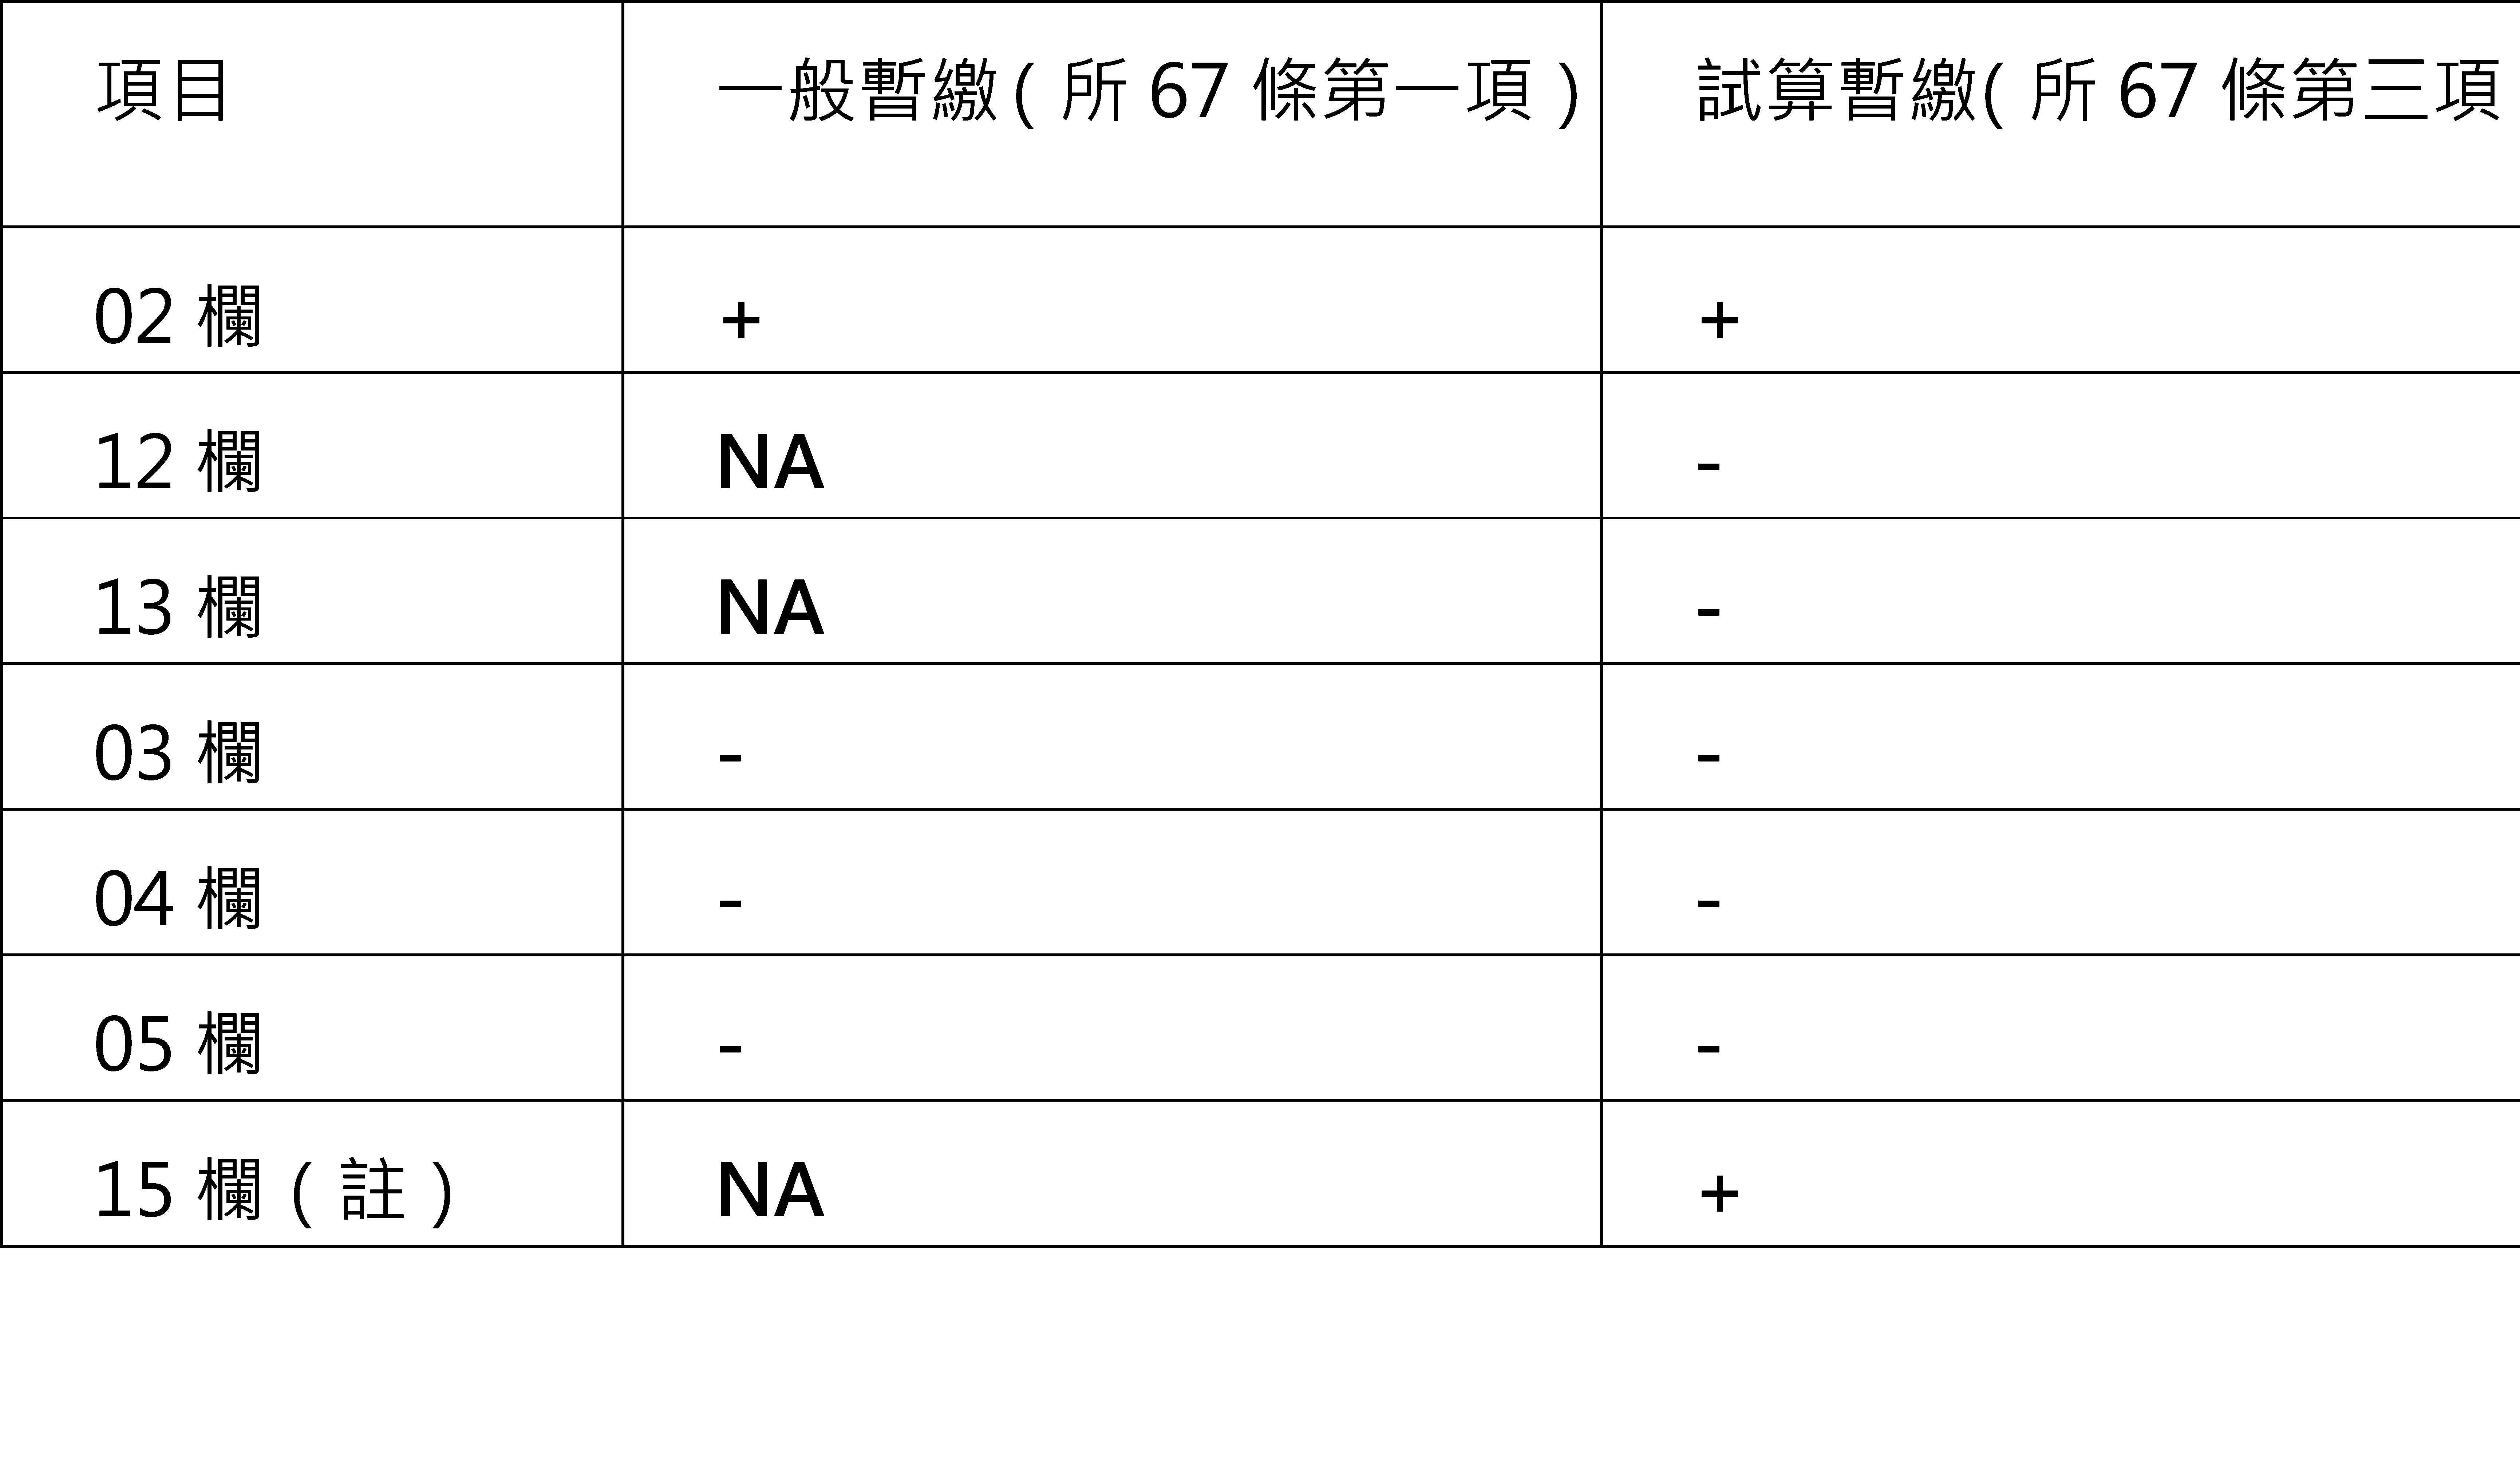
依據上圖所示暫繳申報書的截圖,加減項及不適用項目整理如下:
(詳下列表格)
註:114年財政部有針對『一般暫繳』下,對於房地合一分開計稅之應納稅額,是否要納入應納稅額之二分之一的計算基礎做出解釋,幸好結論是不用,可以減輕納稅義務人的資金壓力。
另外若遇到上半年無營業額時,是可以免暫繳的,而所謂的營業額,是指營業收入,不含業外收入,是會計上的概念,我們可以想成營業收入調節表的思考來判斷,並非有開立發票就是有營業額。(以下函令供參)
l 特殊函令:
¬ 財政部1140730台財稅字第11404541300號令
核釋暫繳稅額計算不含房地交易分開計稅之應納稅額
自114年度起,營利事業依所得稅法第67條第1項規定,按其上年度結算申報營利事業所得稅應納稅額之二分之一計算暫繳稅額者,該上年度應納稅額不包括同年度交易符合同法第4條之4規定房屋、土地、房屋使用權、預售屋及其坐落基地暨股份或出資額之所得,依同法第24條之5第2項規定分開計算之應納稅額。
¬ 財政部820622台財稅第820247078號函
未辦暫繳申報經查上半年無營業額者得免核定暫繳稅額
營利事業未依所得稅法第67條規定辦理暫繳申報,如經查明當年度1至6月份無營業額者,得免依同法第68條規定核定暫繳稅額。
¬ 財政部860731台財稅第861908781號函
所稱營業額不包括非營業收入
本部82年6月22日台財稅第820247078號函所稱「營業額」,係指營利事業銷售其營業項目之貨物或勞務之營業收入,尚不包括非營業收入。
會計師提醒
📌提醒:以上說明是基於現有法令的規定,若爾後遇有法令變更,可能會造成內容上需要調整與更新。
會計師 | 呂仁琦 Chuck Lu
鴻勤聯合會計師事務所
鴻勤管顧及評價有限公司
Tel:(03)6577-967 分機 222
Email:chuck.joan@msa.hinet.net
LINE 官方帳號|@666iwicp
302新竹縣竹北市勝利三街77號2樓
讓會計師用實務經驗
把複雜的財稅問題說清楚
這篇內容對您有幫助嗎?
歡迎下載保存,或分享給需要的朋友。