會計師的私房筆記
房地合之一特殊股權交易
【 2026.09.10 】
最近處理股權移轉的案件有點多,自從房地合一2.0之後,移轉股權還要多一個注意,就是處分股權的所得,有沒有房地合一稅的問題,也就是現在常講的『特殊股權交易』的問題。當然,處分股權有沒有牽扯到房地合一稅有兩個判斷標準,一個是直接或間接持有公司股權的比例是否超過50%,另一個是國內不動產價值,是否佔公司股權淨值50%以上,兩條件具備,則移轉股權需優先適用房地合一稅的規定課稅。
但今天我想講的是,已經確定適用房地合一稅的規定了,那要如何來計算課稅呢?蓋因最近財政部修了『房地合一課徵所得稅申報作業要點』,對特殊股權交易做出了修正。知識點為若移轉的股權屬於110.06.30(含)以前取得(稱 舊制股權),且帳列國內房地是104.12.31(含)以前取得者(稱 舊制房地),則不視為『特殊股權交易』,不適用房地合一稅的規定。如果移轉的股權有110.06.30以前跟以後取得者(採先進先出法認定),且帳列國內房地有104.12.31以前跟以後取得者,那就採兩者各自比例相乘計算。修正前,對於股權的取得與房地的取得是沒有取得時間點的區別,一律視為房地交易課稅,但現在改啦!
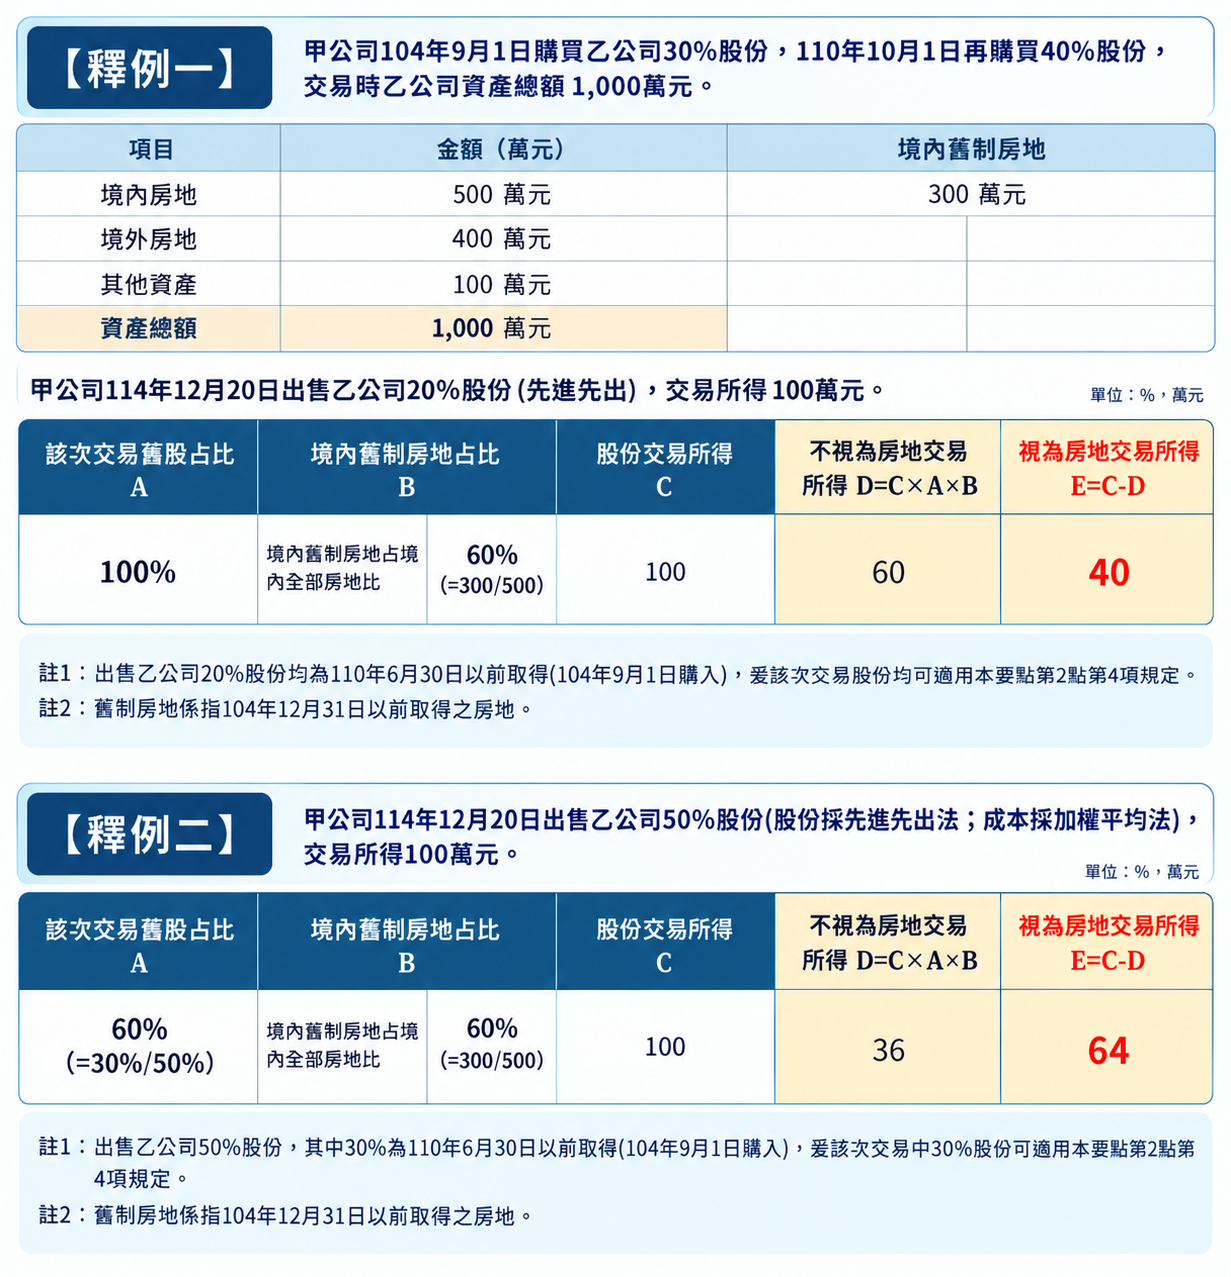
以下是財政部的釋例,可以供讀者更加理解計算的邏輯。
關於比例的計算過程是兩段式計算,先計算不視為房地交易的比例,再算出視為房地交易的比例。整理如下:
l 不視為房地交易之出售股權所得比例=[ 舊制股權(股)/出售股權總數(股)] X (境內舊制房地價值 / 境內新舊制房地總額)
視為房地交易之出售股權所得比例=(1-不視為房地交易之出售股權所得比例)
(詳下列附圖)
會計師提醒
房地合一稅確實是一個複雜的稅制,真可謂博大精深,單從母法或作業要點尚不足以全盤了解,尚有相關函釋需要注意。建議讀者若有處份房地或處份股權的交易,還是要諮詢專業會計師喔!
📌提醒:以上說明是基於現有法令的規定,若爾後遇有法令變更,可能會造成內容上需要調整與更新。
會計師 | 呂仁琦 Chuck Lu
鴻勤聯合會計師事務所
鴻勤管顧及評價有限公司
Tel:(03)6577-967 分機 222
Email:chuck.joan@msa.hinet.net
LINE 官方帳號|@666iwicp
302新竹縣竹北市勝利三街77號2樓
讓會計師用實務經驗
把複雜的財稅問題說清楚
這篇內容對您有幫助嗎?
歡迎下載保存,或分享給需要的朋友。