會計師的私房筆記
扣繳金額可以減免嗎?
【 2026.07.02 】
有一個問題很常被問,就是要給付給國外的勞務費,怎樣才可以不要扣繳?這個問題說真的是相當棘手,我們做會計師的都是建議還是要依法扣繳,不要輕易打擦邊球,因為罰則很重。但如果講法規上明文可以降低扣繳金額的規定,那倒是有一些,我想今天就來講講目前法規上有哪些是可以試看看的。
扣繳稅額是什麼呢?扣繳稅額其實是屬於所得稅的範疇,除了扣繳率以外,課稅基礎是根據『所得』課稅,並非根據『收入』課稅,所得小,扣繳稅額就少;所得大,扣繳稅額就大。『所得』就是『收入-成本費用』。由此可知,若無法主張成本費用,就會變成用『收入』來課稅了。另外,此所得必須是中華民國有幫上忙(貢獻)的,有幫上忙的部份,中華民國就要拿錢(課稅),這是天經地義。
我們可以得知下列三個扣繳稅額的計算公式,通常我們知道的都是第一個,但在『所得』課稅的邏輯下,第一個計算公式並不合理。所以就有了第二個公式,但是『所得』是『收入-成本費用』的結果,收入是一翻兩瞪眼,就是給付金額。但成本費用呢?這就要查核帳證核實來認定了,只是查核帳證的認定方式並不經濟有效率,稽徵成本過高,對爭納雙方都是不利益的。所以可否直接用裁量的方式來認定所得的比率呢?也就是『淨利率』[(收入-成本費用)/收入]。至於中華民國幫了多少忙呢?可否也直接用裁量認定的方式給一個定率呢?這也就是『貢獻度』的由來。
經過上述的說明,我們可以從公式1.2.,得知公式3.,也就是稅務人士常說的:『屬中華民國來源所得,中華民國有課稅權』。
(詳下圖一)
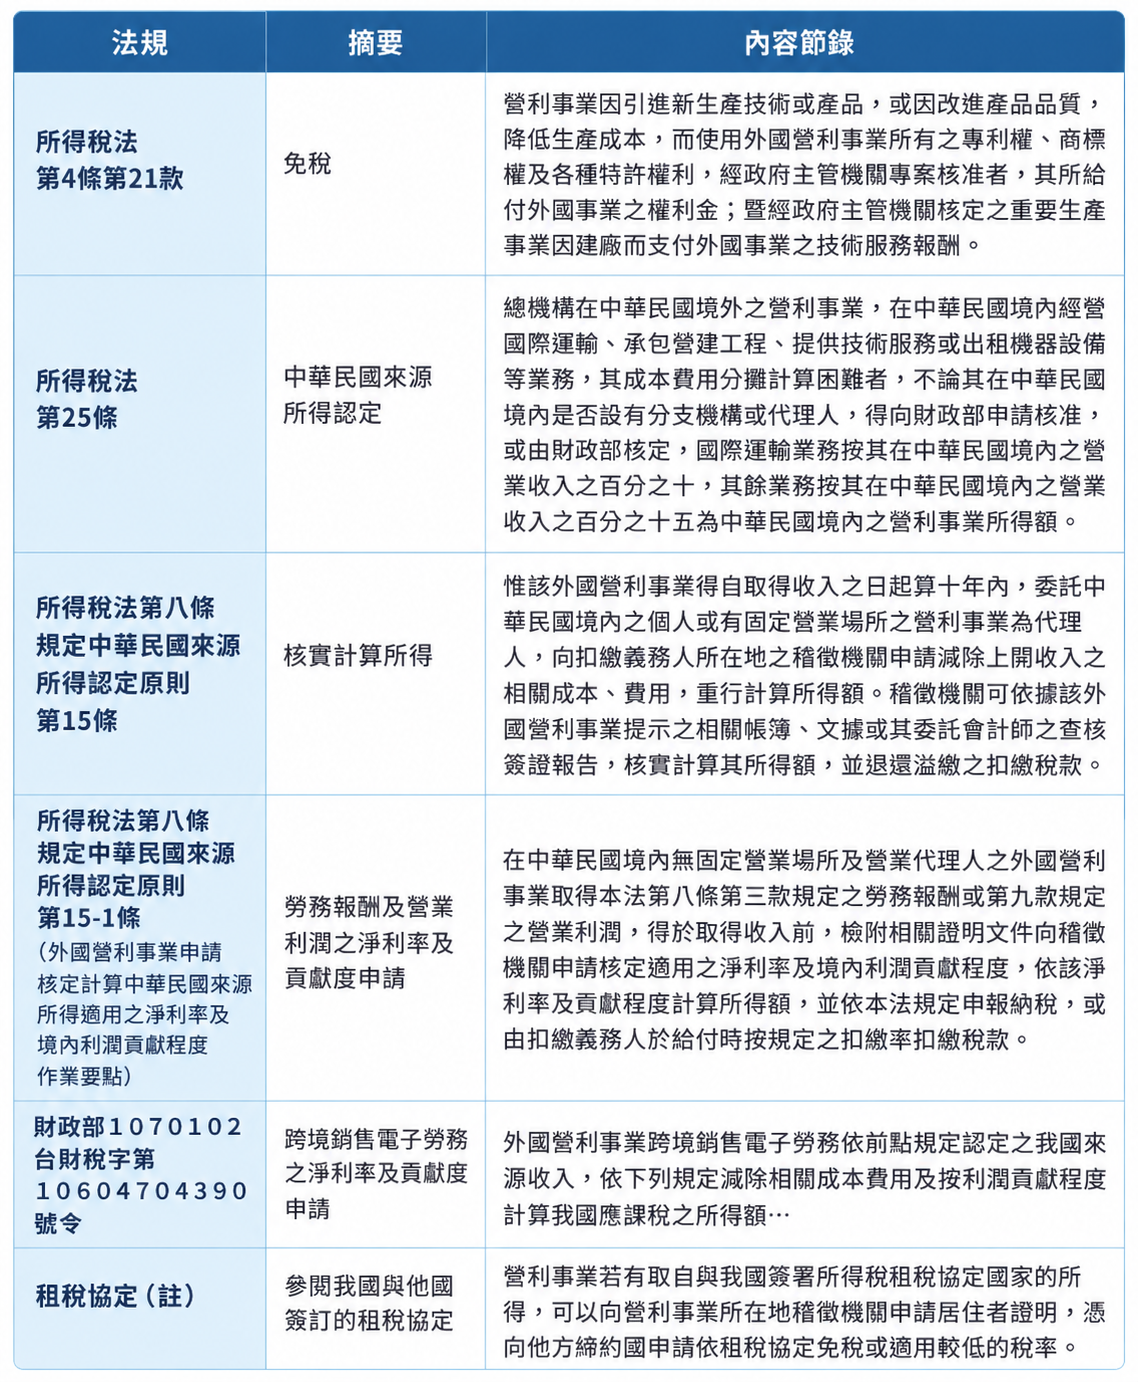
以下就是我們要跟稽徵機關主張核實計算所得,或是採推計課稅申請免稅、淨利率、貢獻度的法規依據。整理表格如下,因為資訊龐大,故採節錄方式呈現。讀者可根據法規依據自行上網搜尋或諮詢專業會計師喔!
(詳下列附表)
註:我國與他國的租稅協定中,可以去找到雙方對於特定的所得約定好的扣繳率是多少,通常都會比一般的還要低。也就是降低前述公式1.中的『扣繳率』一值,達到降低扣繳金額的效果。
舉一個例子,營利事業要支付給臉書國內廣告費100元,若沒申請淨利率及貢獻度,那要扣繳20元(扣繳率20%),僅能支付80元給臉書;但臉書有向我國申請淨利率及貢獻度的認定,其淨利率為30%,貢獻度為100%,另我國營所稅稅率是20%,則扣繳金額會變成6元(100*30%*100%*20%),支付94元給臉書。
會計師提醒
以上的說明是屬於大結構的講解,主要是為了讓讀者能夠很快地取得概念,進而找到解決問題的路徑。讀者針對自己的個案,建議還是要諮詢專業會計師喔!
📌提醒:以上說明是基於現有法令的規定,若爾後遇有法令變更,可能會造成內容上需要調整與更新。
會計師 | 呂仁琦 Chuck Lu
鴻勤聯合會計師事務所
鴻勤管顧及評價有限公司
Tel:(03)6577-967 分機 222
Email:chuck.joan@msa.hinet.net
LINE 官方帳號|@666iwicp
302新竹縣竹北市勝利三街77號2樓
讓會計師用實務經驗
把複雜的財稅問題說清楚
這篇內容對您有幫助嗎?
歡迎下載保存,或分享給需要的朋友。